
Foto/Ilustrasi: Emitennews.com Bataktive.com - PT TBS Energi Utama Tbk (TOBA), salah satu perusahaan energi dan manufaktur multinasional t...
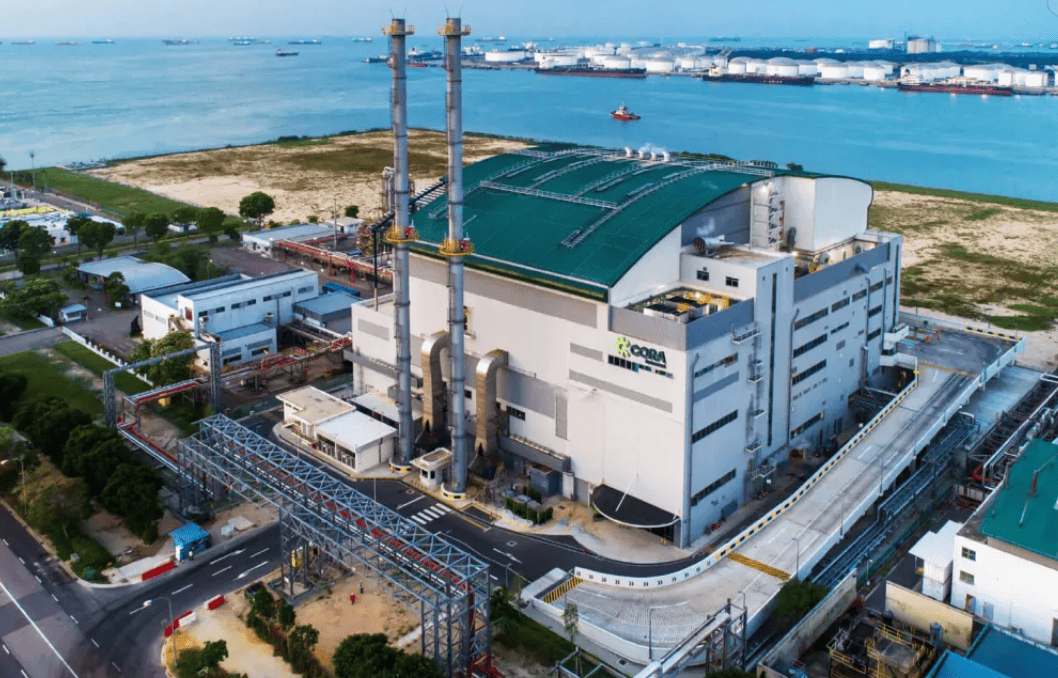 Foto/Ilustrasi: Emitennews.com
Bataktive.com - PT TBS Energi Utama Tbk (TOBA), salah satu perusahaan energi dan manufaktur multinasional terkemuka di Indonesia, baru-baru ini menerima sinyal positif signifikan dari pasar keuangan. Perusahaan peringkat pemeringkat obligasi lokal, PT Pemeringkat Efek Indonesia (Pefindo), telah menetapkan peringkat kredit untuk obligasi diterbitkan oleh TBS Energi Utama pada skala domestic scale dengan rating idA. Penetapan rating ini menandai pengakuan terhadap kapasitas pembayaran utang perusahaan yang sangat kuat, didukung oleh posisi keuangan yang solid dan diversifikasi bisnis yang efektif di berbagai sektor vital, mulai dari energi, logistik, hingga manufaktur semen dan petrokimia.
Diversifikasi Bisnis Sebagai Penggerak Stabilitas
Aset utama TBS Energi Utama terletak pada kepemilikan mayoritas di berbagai perusahaan anak yang menjadi tulang punggung infrastruktur ekonomi nasional. Di sektor energi, TOBA menguasai operasional sejumlah kilang minyak dan pembangkit listrik tenaga uap (PLTU) yang strategis, salah satunya adalah Kilang Tuban (tubankwil) dan PLTU Pacitan. Selain itu, perusahaan juga memiliki eksposur signifikan di sektor semen melalui kepemilikan saham di PT Semen Tonasa, serta di sektor logistik melalui PT JAS Ikhtishar Prima yang mengoperasikan terminal peti kemas di Tanjung Emas, Semarang. Diversifikasi ini dianggap sebagai bantalan mitigasi risiko yang efektif oleh para analis, mengingat siklus pendapatan dari sektor energi dan manufaktur sering kali bergerak tidak serempak, sehingga memberikan stabilitas arus kas bagi induk usaha.
"Penetapan peringkat ini mencerminkan pandangan kami terkait posisi usaha yang kuat TOBA, didorong oleh skala operasi yang besar dan diversifikasi produk yang baik. Di sisi lain, pandangan ini juga mempertimbangkan profil leverage keuangan moderat perusahaan serta akses ke likuiditas yang memadai," - Analis Senior Pefindo, dalam keterangan resmnya.
Keunggulan kompetitif TOBA tidak hanya terletak pada kepemilikan aset fisik, tetapi juga pada strategi ekspansi ke sektor energi terbarukan dan efisiensi operasional. Perusahaan secara konsisten menunjukkan komitmen dalam meningkatkan margin bersih melalui optimalisasi biaya produksi di divisi semen dan peningkatan utilisasi kilang di divisi energi. Keberhasilan menjaga rasio utang terhadap aset di bawah threshold yang aman membuat TOBA memiliki ruang manuver yang cukup besar untuk melakukan akuisisi strategis atau investasi capital expenditure (capex) lainnya di masa mendatang tanpa mengorbankan kesehatan neraca.
Permohonan ke Pasar Modal dan Prospek Industri
Dengan posisi rating idA, yang termasuk dalam kategori kedua terbaik setelah AAA dan AA di skala domestik, investor institusional cenderung lebih percaya diri dalam allocating dana ke instrumen utang TOBA. Rating ini implisit menjamin bahwa perusahaan memiliki probabilitas default yang sangat rendah, sebuah faktor krusial di tengah volatilitas harga komoditas global yang masih mendominasi pasar energi dan material konstruksi. Analis pasar modal menilai bahwa pencapaian ini akan memperkuat posisi tawar TOBA dalam negosiasi kredit perbankan maupun penerbitan surat utang korporat di masa depan, dengan biaya bunga (cost of debt) yang lebih kompetitif dibandingkan peer group di sektor yang sama.
Ke depan, tantangan terbesar bagi manajemen TBS Energi Utama adalah menjaga momentum pertumbuhan di tengah transisi energi global. Integrasi teknologi hijau ke dalam operasional kilang dan pabrik semen diprediksi akan menjadi kunci utama untuk mempertahankan arus kas positif pada jangka panjang. Dengan fondasi bisnis yang semakin kokoh dan rating kredit yang baru dinaikkan, TBS Energi Utama diprediksi akan terus menjadi salah satu pilar utama dalam pendorong pertumbuhan kapitalisasi pasar di sektor industri dan energi Bursa Efek Indonesia, sambil tetap menjaga standar tata kelola perusahaan yang transparan dan akuntabel bagi para pemegang saham dan kreditur.
Laporan ini disusun oleh Redaksi Bataktive.com berdasarkan analisis terkini mengenai pergerakan emiten di sektor energi dan perkembangan rating kredit nasional.


No comments
Harap memberikan komentar yang mendukung kemajuan blog ini.
Terimakasih!!!